

Інформаційна безпека обліку та якість аудиту: у НУБіП України відбувся всеукраїнський науково-практичний семінар
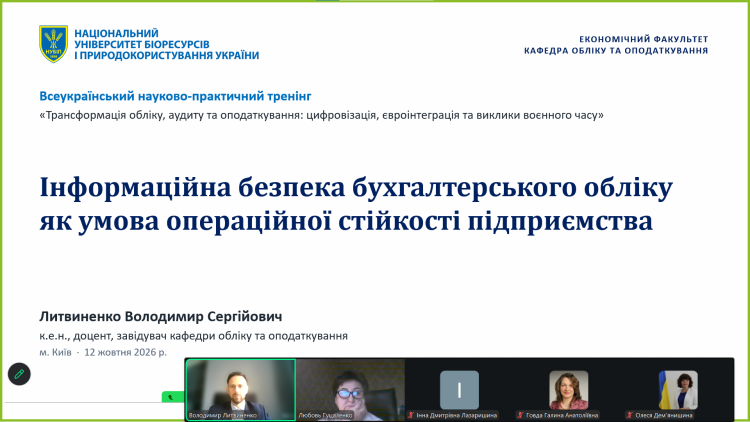
12 жовтня 2026 року на базі кафедри обліку та оподаткування економічного факультету було проведено Всеукраїнський науково-практичний семінар «Обліково-контрольні засади операційної стійкості підприємства: інформаційна безпека та управління якістю». Захід відбувся в онлайн-форматі та об’єднав понад 100 науковців, викладачів і фахівців-практиків з різних регіонів України.
З вітальним словом до учасників звернувся декан економічного факультету, кандидат економічних наук, доцент Андрій МУЗИЧЕНКО. Він наголосив на актуальності теми семінару, адже в умовах воєнних загроз, цифрової трансформації та зростання вимог до достовірності фінансової інформації питання інформаційної безпеки, операційної стійкості підприємств і забезпечення якості аудиторської діяльності набувають особливого значення. Їх розв’язання потребує поєднання наукових напрацювань із практичним досвідом, пошуку дієвих рішень і постійного вдосконалення професійних компетентностей.
Андрій Олександрович побажав учасникам плідної роботи, змістовного професійного спілкування та результативного обміну досвідом, що сприятиме пошуку практичних відповідей на актуальні виклики у сфері обліку, аудиту й оподаткування.
Із першою доповіддю на тему «Інформаційна безпека бухгалтерського обліку як умова операційної стійкості підприємства» виступив завідувач кафедри обліку та оподаткування, кандидат економічних наук, доцент Володимир ЛИТВИНЕНКО. Він розкрив теоретичні засади інформаційної безпеки бухгалтерського обліку, охарактеризував особливості відкритої та конфіденційної облікової інформації й обґрунтував значення її захисту для забезпечення операційної стійкості підприємства.
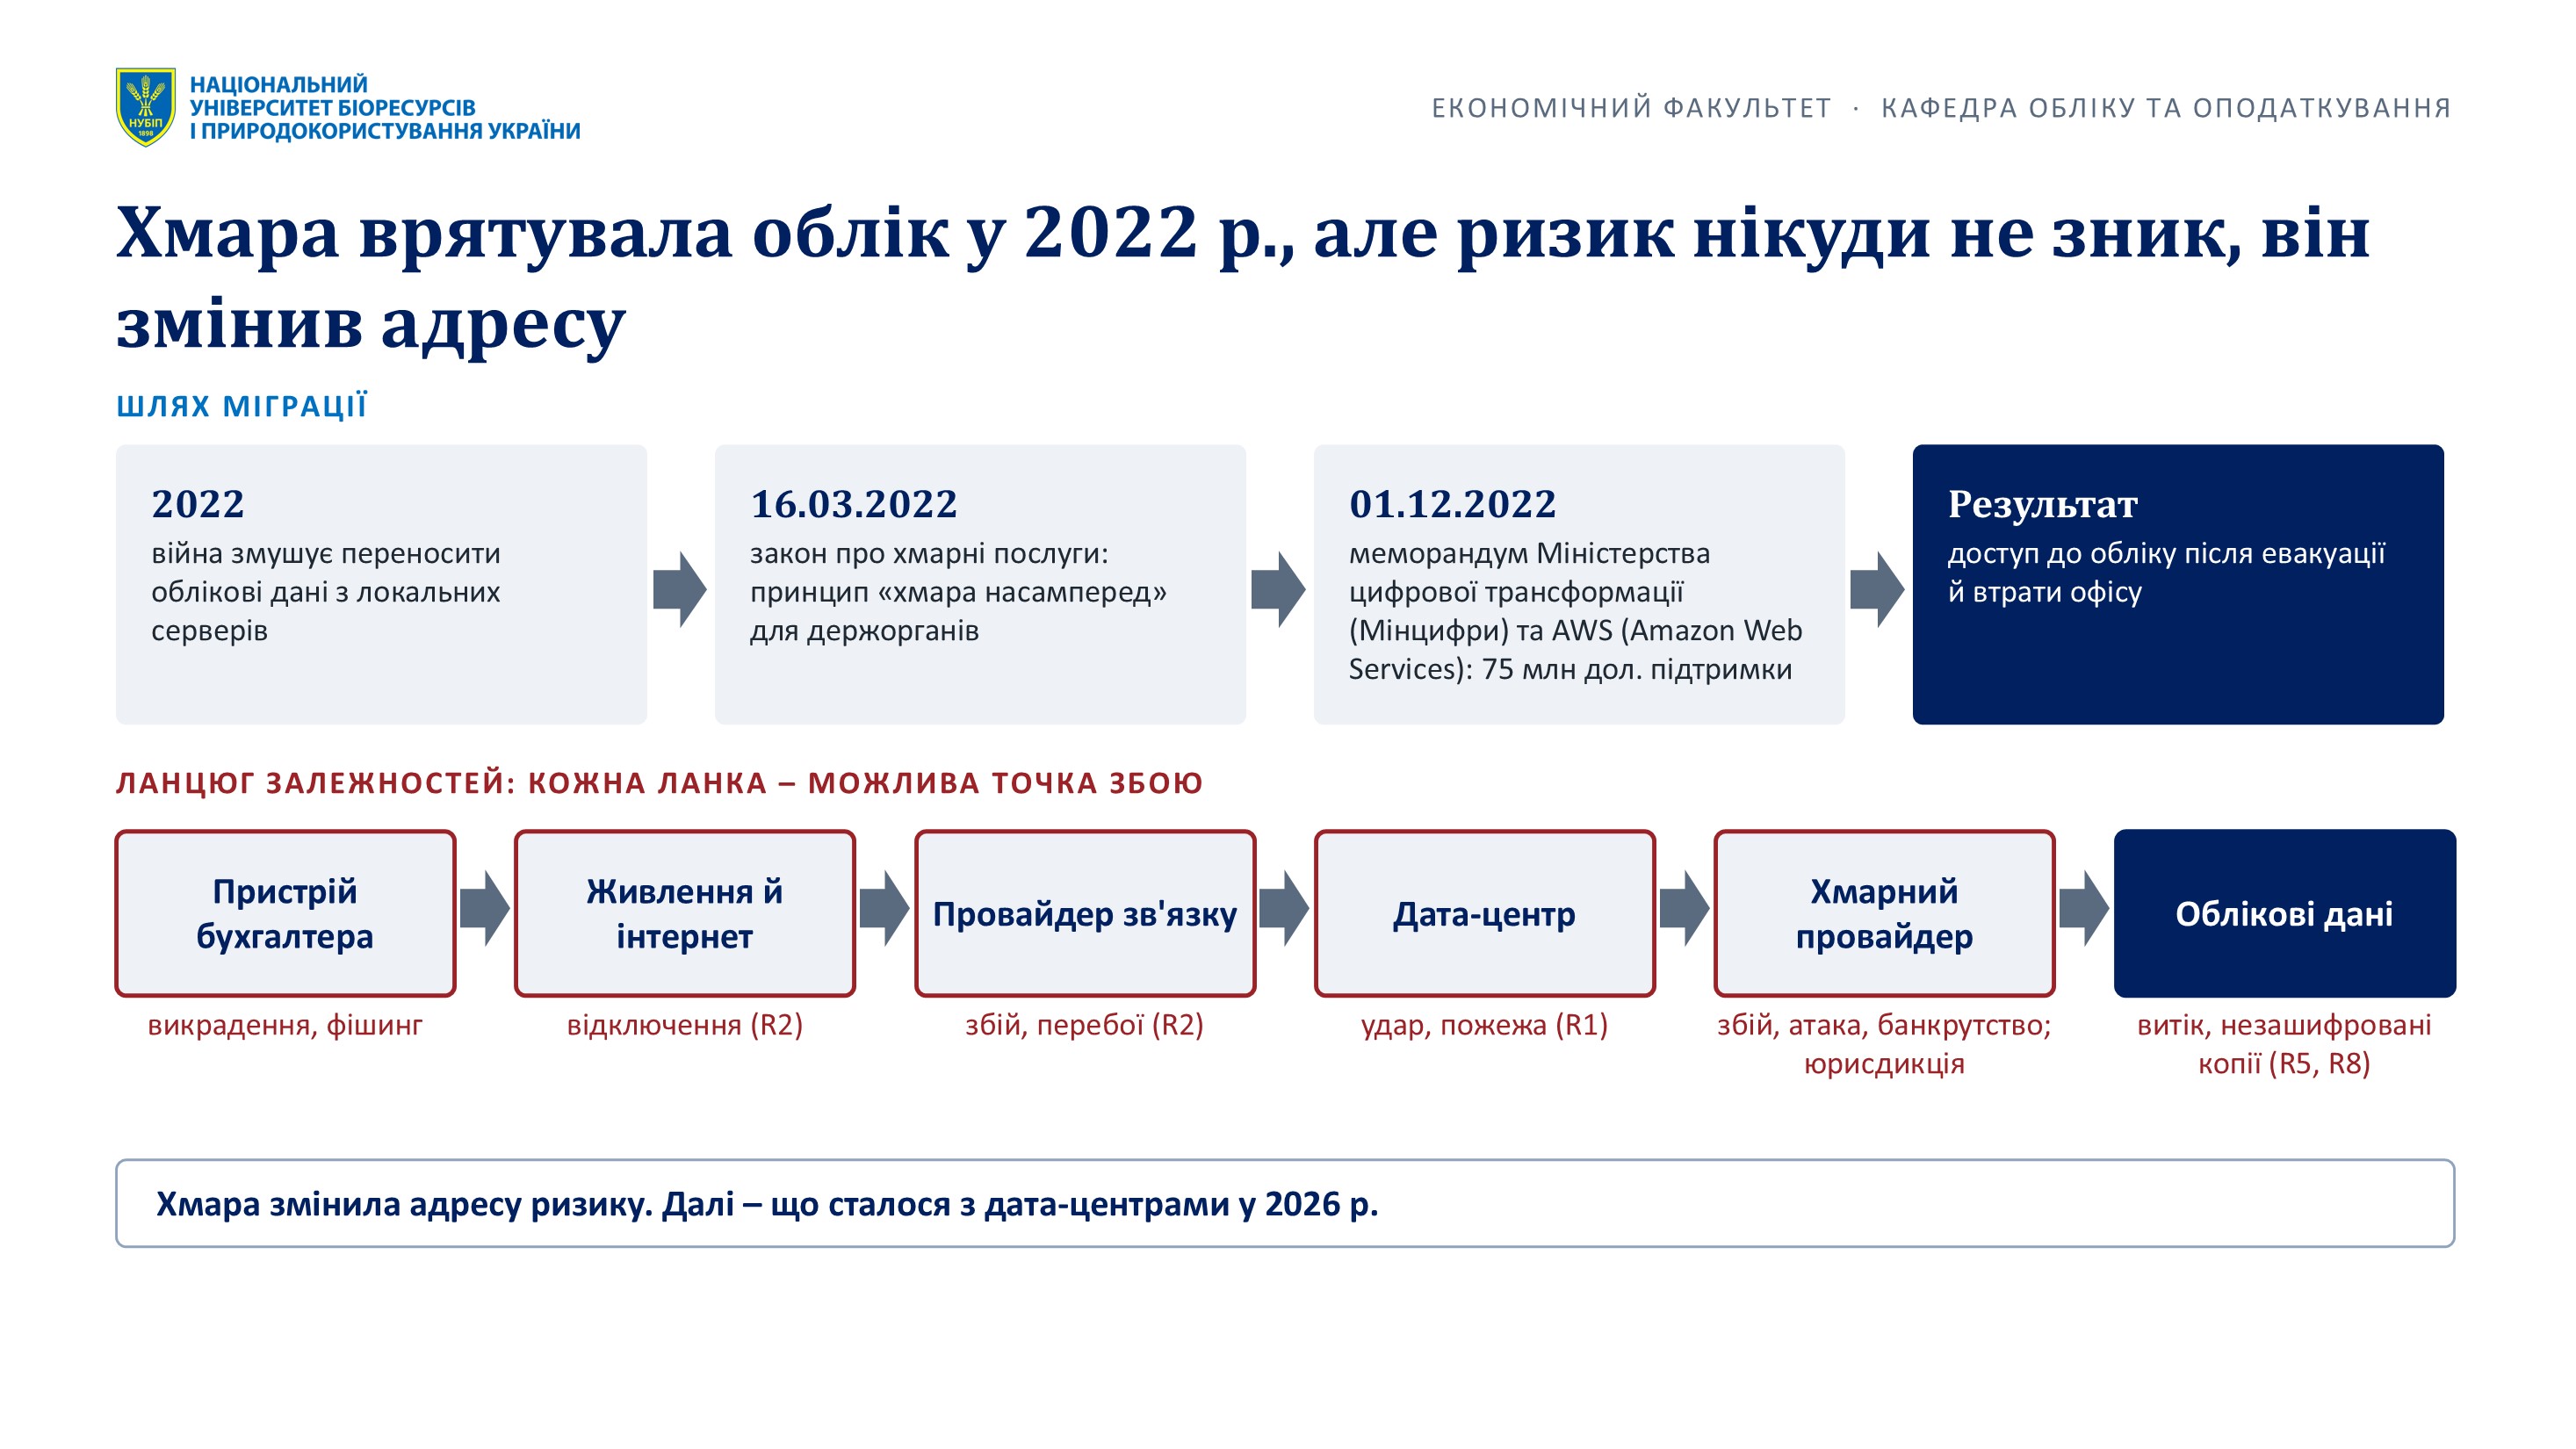
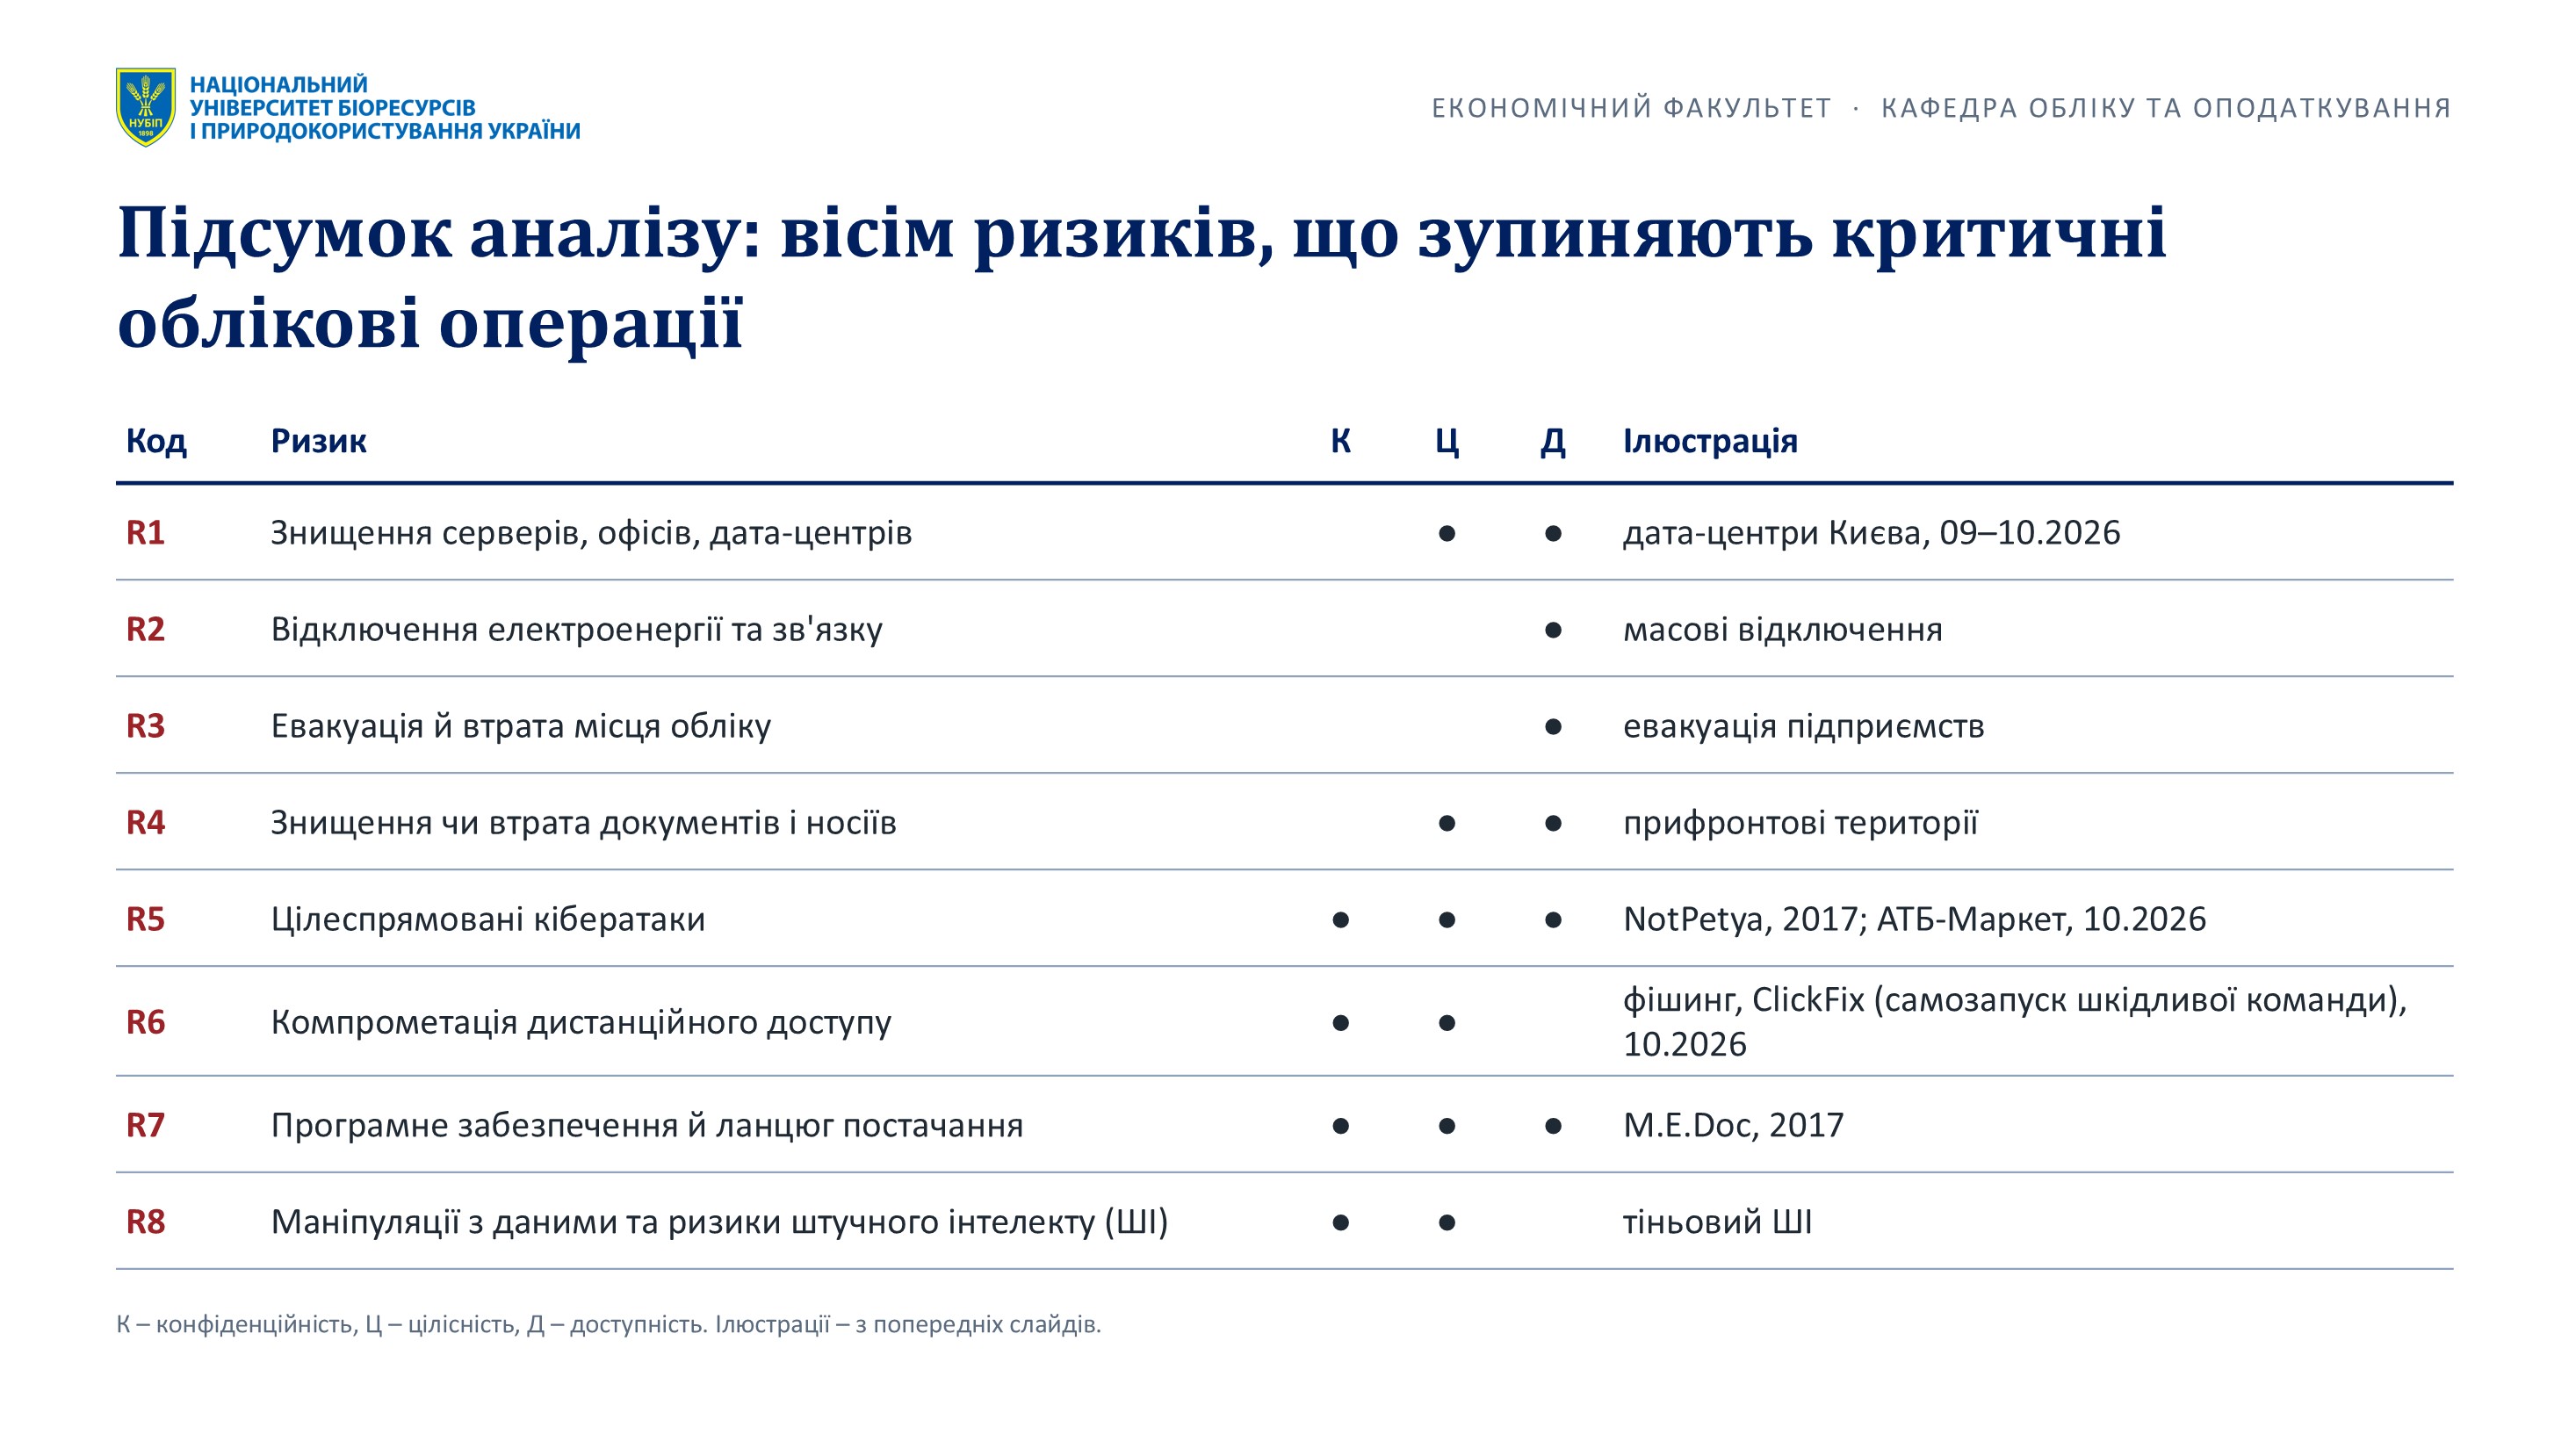
Окрему увагу доповідач приділив трьом складовим інформаційної безпеки – конфіденційності, цілісності та доступності даних, а також нормативно-правовим вимогам України та міжнародним стандартам, що визначають підходи до захисту інформації й забезпечення безперервності діяльності.
Загалом було систематизовано 8 груп ризиків, здатних порушити виконання критичних облікових операцій, і розглянуто підходи до їх мінімізації. Практичну частину доповіді присвятили організації резервного копіювання за правилом 3-2-1, розмежуванню прав доступу, багатофакторній автентифікації та навчанню персоналу.
Особливий інтерес викликали практичні сценарії реагування на інциденти, розпізнавання фішингових повідомлень, перевірки змін банківських реквізитів альтернативним каналом зв’язку та відновлення роботи бухгалтерської служби в разі недоступності облікової системи.
Завершуючи виступ, Володимир ЛИТВИНЕНКО представив підхід до самооцінювання готовності підприємства до інформаційних інцидентів і дорожню карту вдосконалення системи захисту та безперервності обліку на 90 днів.
Другу доповідь на тему «Самооцінка системи управління якістю аудиту» представив заступник завідувача відділу контролю — інспектор Інспекції із забезпечення якості Органу суспільного нагляду за аудиторською діяльністю (ОСНАД) Олексій ГАЄВСЬКИЙ.
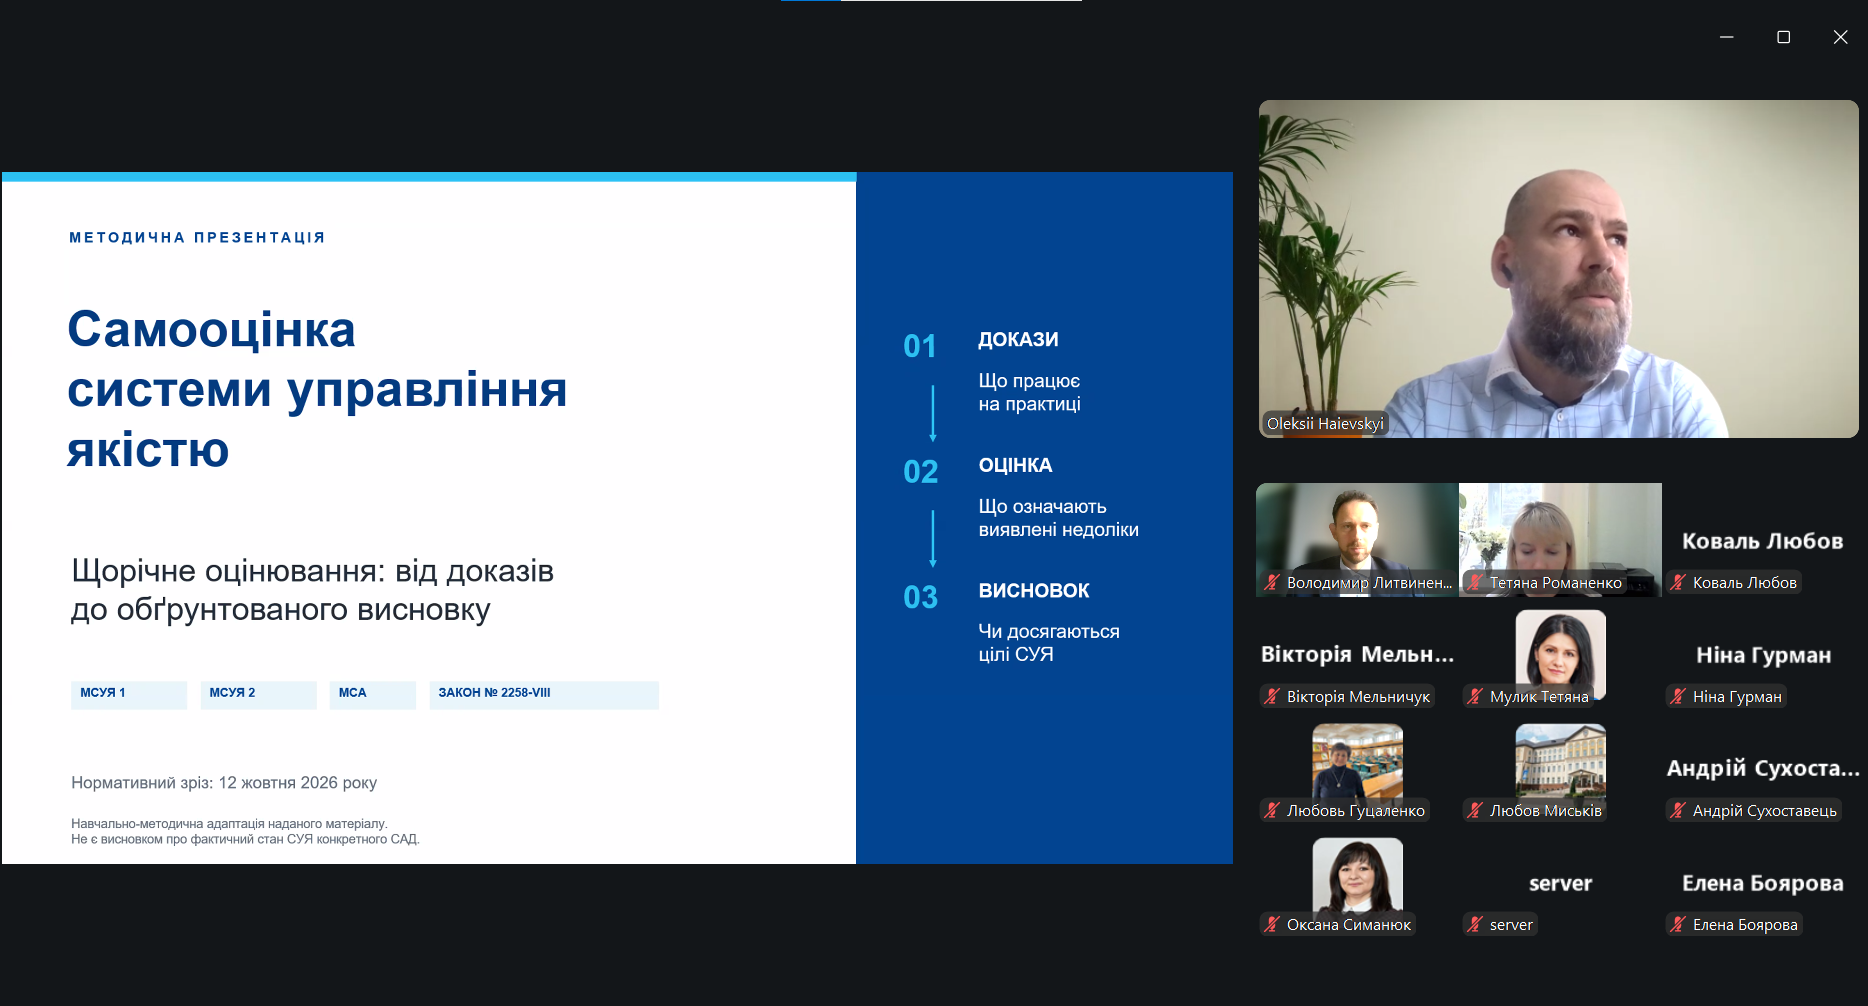
Доповідач зосередився на щорічному оцінюванні системи управління якістю суб’єктів аудиторської діяльності відповідно до Міжнародного стандарту управління якістю 1 (МСУЯ 1) та Закону України «Про аудит фінансової звітності та аудиторську діяльність».
Він підкреслив, що самооцінка має підтверджувати не лише наявність політик і процедур, а й фактичну здатність системи забезпечувати досягнення визначених цілей. Учасники ознайомилися з основними етапами оцінювання: визначенням його меж, збиранням і перевіркою доказів, виявленням та оцінюванням недоліків, аналізом їхніх першопричин, розробленням коригувальних заходів і перевіркою їхньої результативності.
Практичну цінність мали приклади, присвячені аналізу першопричин недоліків, обґрунтуванню суттєвості, пропускам у розкриттях у фінансовій звітності та оцінюванню обставин, пов’язаних із модифікованою думкою попереднього аудитора.
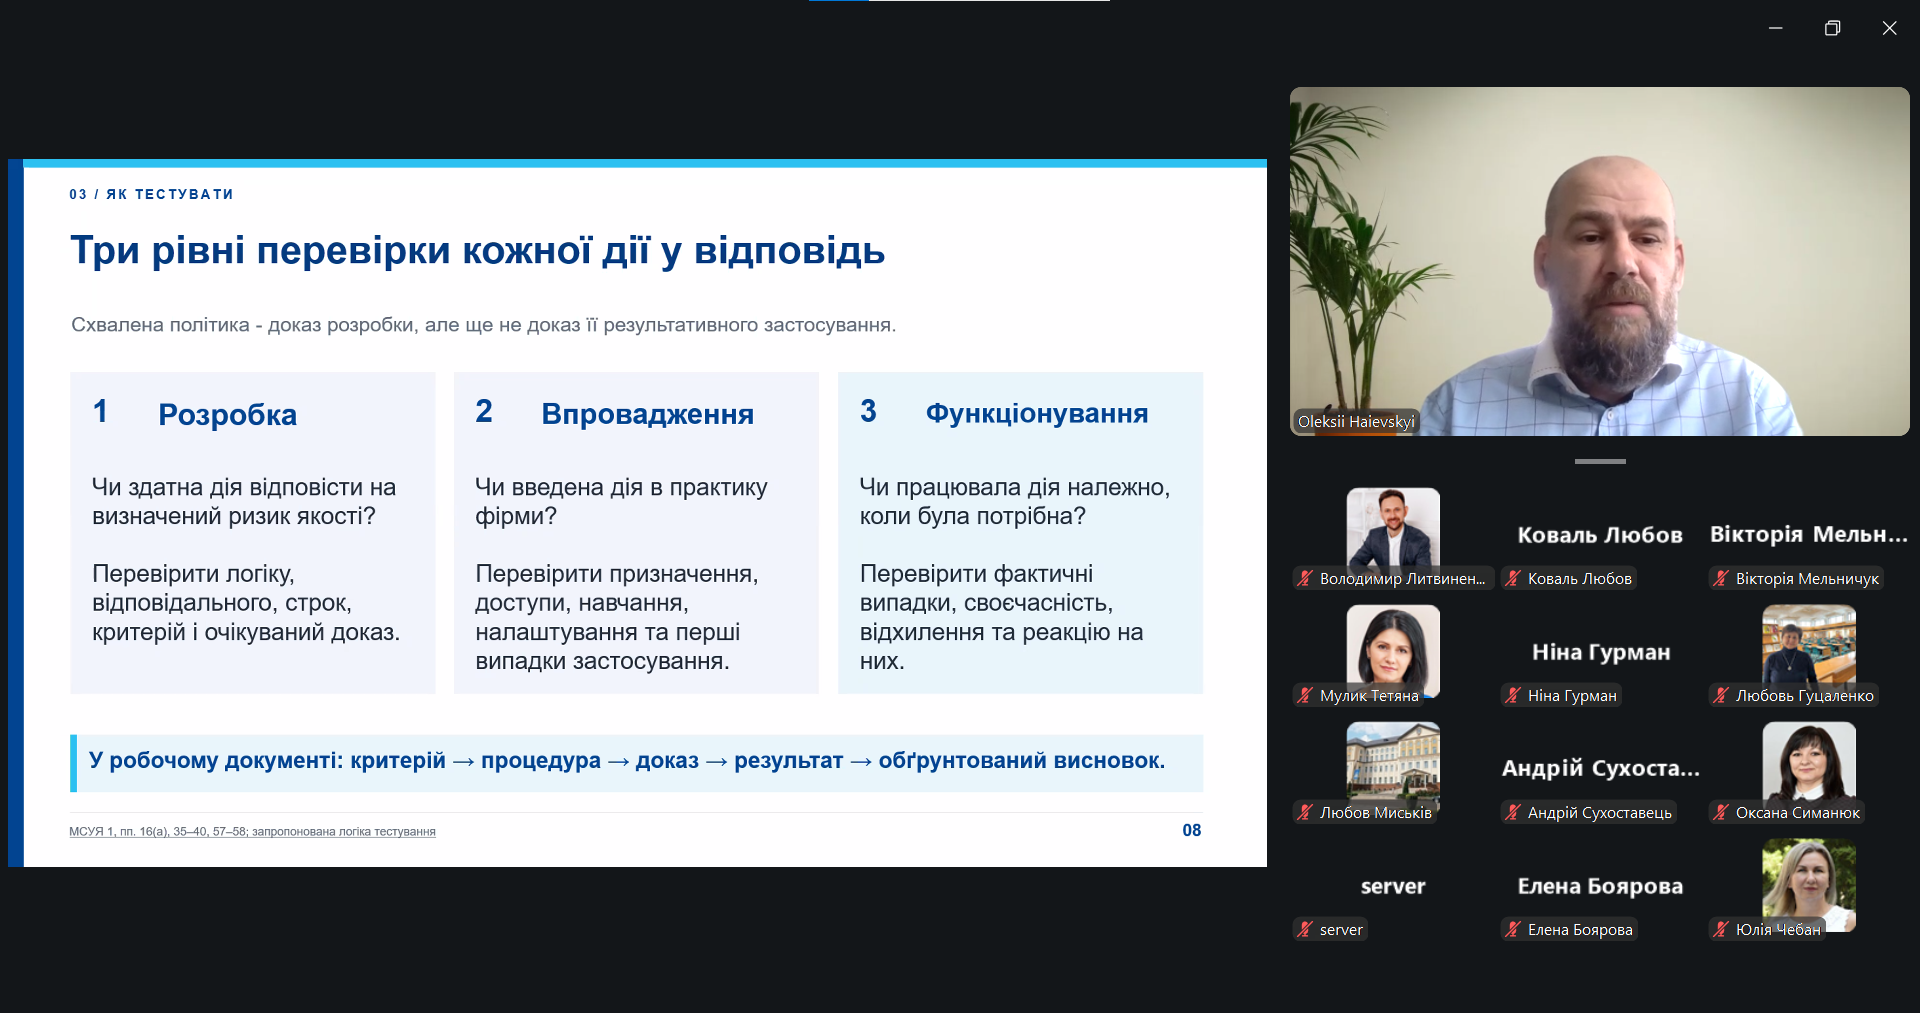
Завершальна частина виступу стосувалася формування підсумкового висновку за результатами самооцінки. Було розглянуто три можливі варіанти висновку — про наявність обґрунтованої впевненості, її наявність за винятком визначених питань або про відсутність обґрунтованої впевненості. Олексій ГАЄВСЬКИЙ наголосив, що підсумкове судження має ґрунтуватися на доказах і сукупному впливі виявлених недоліків, а не на формальному підрахунку балів анкети.
Обидві доповіді викликали зацікавлення учасників і стали основою для обговорення практичних ситуацій та професійних викликів. Обговорені питання засвідчили взаємозв’язок між інформаційною безпекою бухгалтерського обліку, якістю аудиторської діяльності та довірою до фінансової інформації.
Дякуємо всім учасникам за активність, фахові запитання й зацікавлене обговорення. Проведення семінару стало черговим кроком у розвитку професійного діалогу між науковою спільнотою та практиками у сфері обліку, аудиту й оподаткування.