

Облікове забезпечення управління ефективністю та зовнішньоекономічною діяльністю аграрних підприємств: результати науково-практичної дискусії
15 жовтня 2026 року на Всеукраїнському науково-практичному семінарі «Інструменти облікової системи у формуванні стратегії розвитку підприємств аграрного бізнесу», що відбувся в рамках четвертого дня науково-практичного тренінгу «Трансформація обліку, аудиту та оподаткування: цифровізація, євроінтеграція та виклики воєнного часу» на кафедрі обліку та оподаткування НУБіП України, продовжено фахове обговорення актуальних проблем розвитку облікової системи аграрних підприємств.
Сучасне аграрне виробництво функціонує в умовах високої динамічності економічного середовища, посилання регуляторних вимог, валютних ризиків, логістичних обмежень та наслідків воєнного стану. За таких обставин бухгалтерський облік набуває значення не лише системи документального відображення господарських операцій, а й важливого інформаційного механізму забезпечення управлінських рішень. Саме тому предметом наукової дискусії стали два взаємопов’язані напрями – обліково-контрольне забезпечення управління економічною ефективністю виробництва та реалізації продукції птахівництва, а також обліково-податкове супроводження зовнішньоекономічної діяльності аграрних підприємств.
Із доповіддю на тему: «Обліково-контрольне забезпечення управління економічною ефективністю виробництва та реалізації продукції птахівництва» виступив аспірант четвертого року навчання Василь ОВЧАРУК.
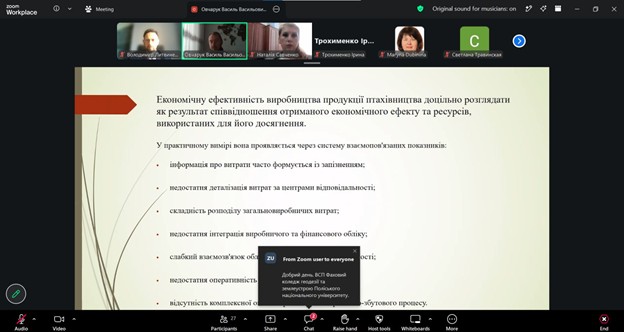
У межах дослідження економічну ефективність розглянуто як співвідношення отриманого економічного ефекту та ресурсів, використаних для його досягнення. Для підприємств птахівничої галузі така категорія має комплексний характер, оскільки результативність виробництва формується під впливом продуктивності птиці, обсягів використання кормів, трудових та енергетичних ресурсів, ветеринарного забезпечення, рівня виробничих витрат, собівартості продукції, цінової політики та ефективності її реалізації. Водночас чинна система обліку не завжди забезпечує необхідний рівень оперативності та деталізації інформації для ухвалення обґрунтованих управлінських рішень. Серед основних проблем визначено несвоєчасне формування інформації про витрати, недостатню деталізацію даних за центрами відповідальності, складність розподілу загальновиробничих витрат, недостатню інтеграцію виробничого та фінансового обліку, слабкий взаємозв’язок між обліковою інформацією та управлінськими рішеннями, а також відсутність комплексного підходу до оцінювання виробничо-збутового процесу.
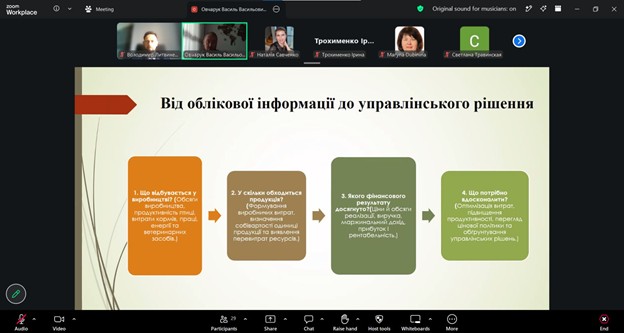
Для подолання зазначених проблем запропоновано логічну послідовність трансформації облікової інформації у систему управлінських рішень. На першому етапі має бути визначено фактичний стан виробничого процесу – обсяги отриманої продукції, рівень продуктивності птиці, використання кормів, трудових, енергетичних і ветеринарних ресурсів. Наступним етапом є визначення витратності виробництва, що передбачає формування інформації про виробничі витрати, розрахунок собівартості одиниці продукції, порівняння фактичних показників із нормативними та виявлення причин перевитрат ресурсів. Третій етап пов`язаний з оцінюванням фінансового результату через аналіз обсягів і цін реалізації, виручки, маржинального доходу, прибутку та показників рентабельності. Завершальним етапом є визначення напрямів удосконалення діяльності підприємства, зокрема оптимізація витрат, підвищення продуктивності птиці, удосконалення цінової політики, зниження собівартості та обґрунтування управлінських рішень.
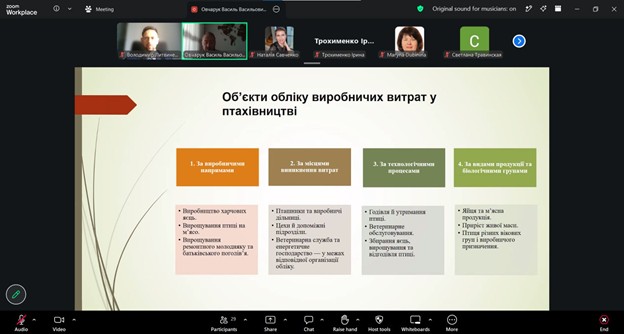
Особливу увагу у доповіді приділено визначенню та систематизації об’єктів обліку виробничих витрат у птахівництві. Запропоновано здійснювати їх групування за виробничими напрямами, зокрема виробництво харчових яєць, вирощування птиці на м`ясо, вирощування ремонтного молодняку та утриманням батьківського поголів`я; за місцями виникнення витрат – пташниками та виробничими дільницями, цехами й допоміжними підрозділами, ветеринарною службою та енергетичним господарством; за технологічними процесами – годівлею та утриманням птиці, ветеринарним обслуговуванням, збиранням яєць, вирощуванням та відгодівлею птиці. Важливим напрямом є також класифікація об’єктів за видами продукції та біологічними групами, серед яких яйця, м’ясна продукція, приріст живої маси, птиця різних вікових груп і виробничого призначення.
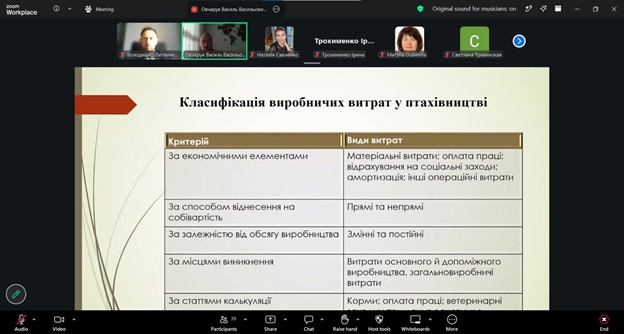
Класифікація виробничих витрат здійснюється за економічними елементами, способом віднесення на собівартість, залежність від обсягу виробництва, місцями виникнення та статтями калькуляції, що створює необхідне інформаційне підґрунтя для проведення поглибленого аналізу ефективності виробничої діяльності.
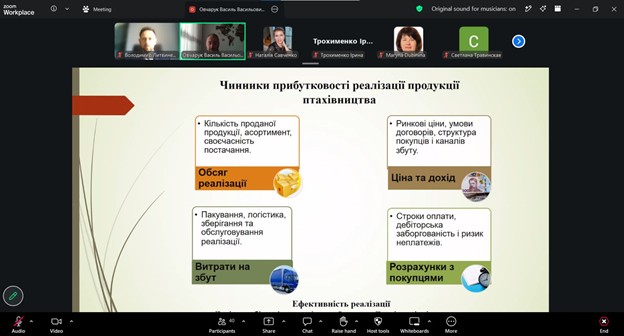
Окремий аспект дослідження становили чинники прибутковості реалізації продукції птахівництва. До основних із них віднесено обсяг реалізації, рівень цін, величину доходу, витрати на збут і стан розрахунків із покупцями. Їх комплексне оцінювання дає можливість не лише визначити кінцевий фінансовий результат, а й встановити фактори його формування та виявити внутрішні резерви для підвищення економічної ефективності. Удосконалення обліково-контрольного забезпечення, таким чином, дозволяє трансформувати бухгалтерський облік із системи простого накопичення та узагальнення інформації на дієвий інструмент управління, здатний забезпечувати оперативний контроль, своєчасне виявлення резервів, оптимізацію використання ресурсів, зниження собівартості продукції та підвищення прибутковості підприємства.
Продовженням наукової дискусії стала доповідь здобувачки вищої освіти ступеня доктора філософії (PhD) кафедри обліку та оподаткування Наталії САВЧЕНКО на тему: «Зовнішньоекономічна діяльність аграрних підприємств: практичні аспекти обліку та звітності». Дослідниця комплексно розглянула правові, організаційні, облікові та податкові засади здійснення зовнішньоекономічних операцій аграрними підприємствами, акцентувавши увагу на специфіці імпорту ресурсів та експорту сільськогосподарської продукції в умовах воєнного стану.
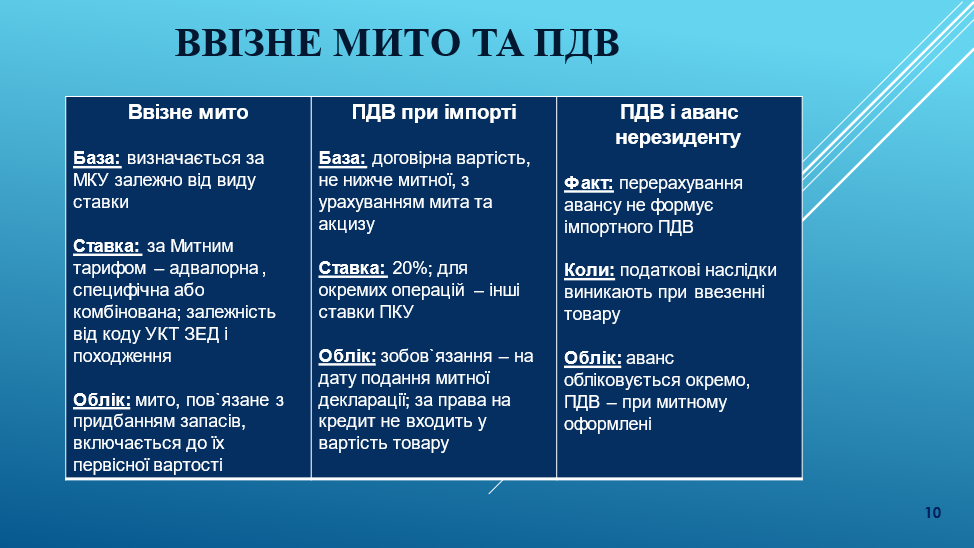
Зазначено, що правове регулювання зовнішньоекономічної діяльності базується на положеннях Закону України «Про зовнішньоекономічну діяльність», Митного кодексу України, Податкового кодексу України та Закону України «Про валюту і валютні операції». Водночас в умовах воєнного стану особливого значення набувають нормативні акти Національного банку України, які визначають спеціальні правила проведення валютних операцій та розрахунків за імпортними контрактами. Бухгалтерський облік таких операцій регулюється Законом України «Про бухгалтерський облік та фінансову звітність в Україні», а також НП(С)БО, серед яких важливе значення мають НП(С)БО 9 «Запаси», НП(С)БО 21 «Вплив змін валютних ресурсів» та НП(С)БО 7 «Основні засоби».
У ході доповіді значну увагу приділено особливостям укладення зовнішньоекономічних контрактів та застосуванню правил Incoterms 2020, які регламентують розподіл обов’язків, витрат і ризиків між сторонами договору. Специфіка аграрної сфери зумовлює необхідність дотримання додаткових фітосанітарних, ветеринарних та інших дозвільних вимог під час здійснення міжнародних операцій. Окремо розглянуто питання ліцензування експорту окремих видів агропродукції у 2026 році відповідно до постанови Кабінету Міністрів України від 31 грудня 2025 року №1795. Зокрема, було зосереджено увагу на експорті пшениці, кукурудзи, насіння соняшнику та ріпаку до визначених європейських країн. У цьому контексті було охарактеризовано режим експортного забезпечення, який передбачає обов’язкову реєстрацію експортера як платника ПДВ, дотримання встановлених мінімальних експортних цін, а також електронний обмін інформацією між НБУ, Державною податковою службою та Державною митною службою України.
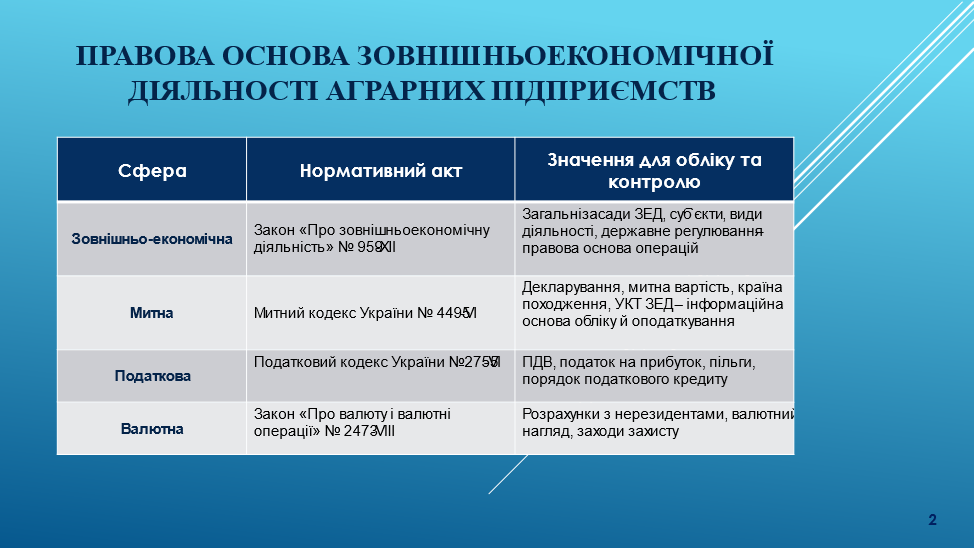
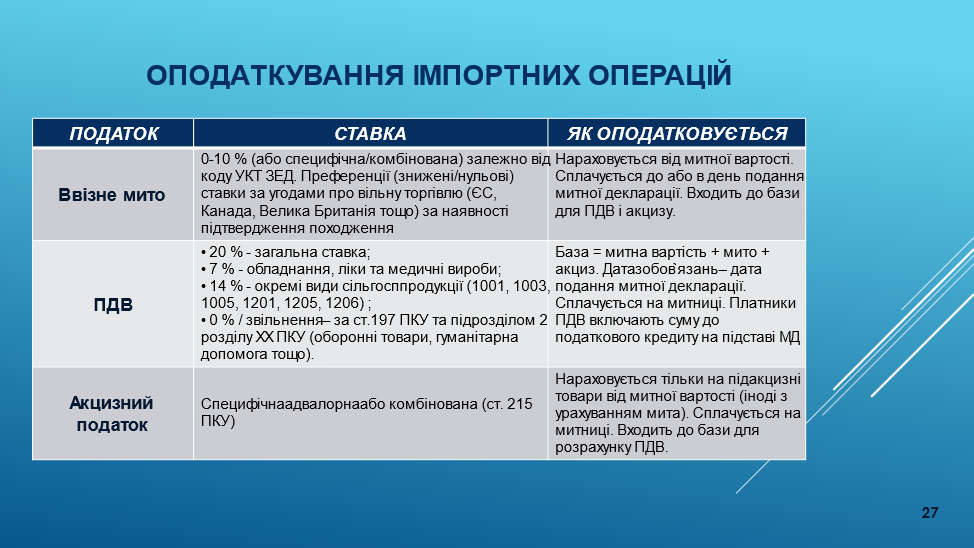
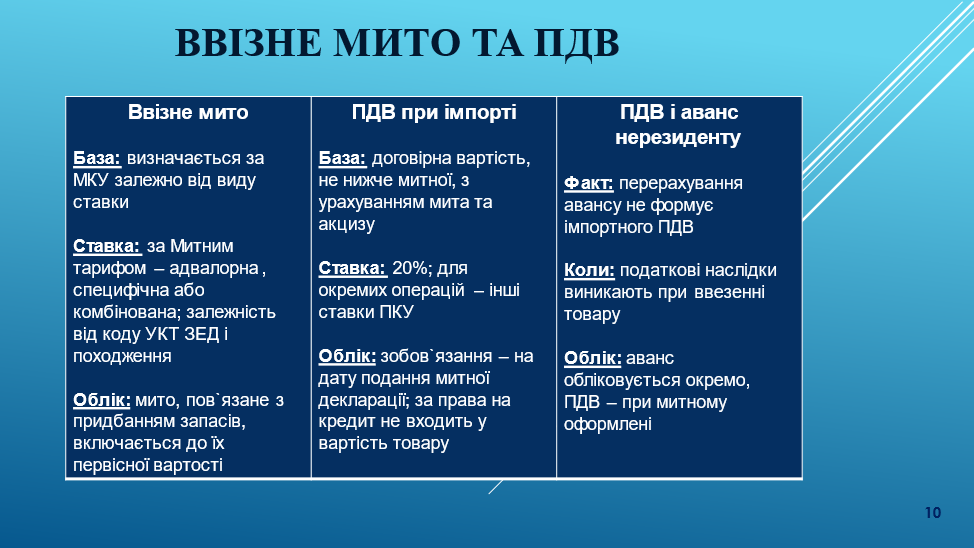
У частині імпортних операцій дослідниця розглянула особливості нарахування до сплати ввізного мита, податку на додану вартість і акцизного податку. Зазначено, що базою нарахування ПДВ є договірна вартість товару, але не нижча за митну вартість, з урахуванням відповідних сум мита та акцизного податку.
Важливим результатом доповіді стало обґрунтування необхідності чіткого закріплення в обліковій політиці підприємства порядку документального оформлення та відображення зовнішньоекономічних операцій. Зокрема, доцільним є визначення правил документообігу, критеріїв підтвердження реальності господарських операцій, порядку визнання доходів і витрат, відображення валютних різниць та відповідних податкових показників. Окремо було розглянуто склад витрат, пов`язаних із митним оформленням експортних і імпортних операцій.
До них належать послуги митного брокера, сертифікація, транспортні та експедиторські послуги, страхування, пакування, зберігання, банківські комісії та інші супутні витрати, які залежно від їх економічного змісту можуть включатися до первісної вартості активів або визнаватися витратами відповідного звітного періоду.
Підсумовуючи результати дослідження, Наталія САВЧЕНКО наголосила, що облік ЗЕД аграрного підприємства не повинен залишатися формальною процедурою відображення господарських операцій. Його функціональне призначення полягає у забезпеченні достовірності фінансової звітності, зниженні ризиків валютного нагляду та податкових спорів, підвищенні прозорості господарських процесів і формуванні інформаційної основи для прийняття обґрунтованих управлінських рішень. Особливої актуальності такий підхід набуває в умовах воєнного стану, посилення регуляторних вимог, цифровізації державного контролю та поглиблення євроінтеграційних процесів.
Таким чином представлені доповіді В.В. Овчарука та Н.Л. Савченко логічно доповнює одна одну, розкриваючи взаємопов’язані внутрішні та зовнішні аспекти функціонування сучасного аграрного підприємства. Їх поєднання дає підстави розглядати сучасну систему бухгалтерського обліку як інтегрований інформаційний курс стратегічного управління аграрним бізнесом, здатний забезпечувати не лише достовірне відображення господарських процесів, а й їх оперативний аналіз, контроль, оцінювання ризиків та формування обґрунтованих управлінських рішень.
Проведення таких науково-практичних заходів сприяє поглибленню професійної дискусії, інтеграції наукових досліджень із практичними потребами аграрного сектору та формуванню сучасних підходів до розвитку обліку, аудиту й оподаткування в Україні.
Слава Україні – Героям Слава!