

Податкова система в умовах євроінтеграції та правила КІК: у центрі уваги науково-практичного семінару в НУБіП України
На базі кафедри обліку та оподаткування економічного факультету відбувся науково-практичний семінар «Трансформація податкової системи України в умовах євроінтеграції та воєнного стану». До заходу долучилися науковці, викладачі, здобувачі вищої освіти та фахівці-практики з різних регіонів України.
З першою доповіддю на тему «Трансформація податкової системи України в умовах євроінтеграції та воєнного стану: баланс між фіскальною стійкістю, інвестиційною привабливістю та викликами BEPS 2.0» виступила доцент кафедри фінансів НУБіП України, кандидат економічних наук, доцент Інна ДОЛЖЕНКО. Вона розглянула податкову політику держави крізь призму трьох векторів, між якими в умовах війни доводиться шукати баланс: фіскальної стійкості, інвестиційної привабливості та євроінтеграції.
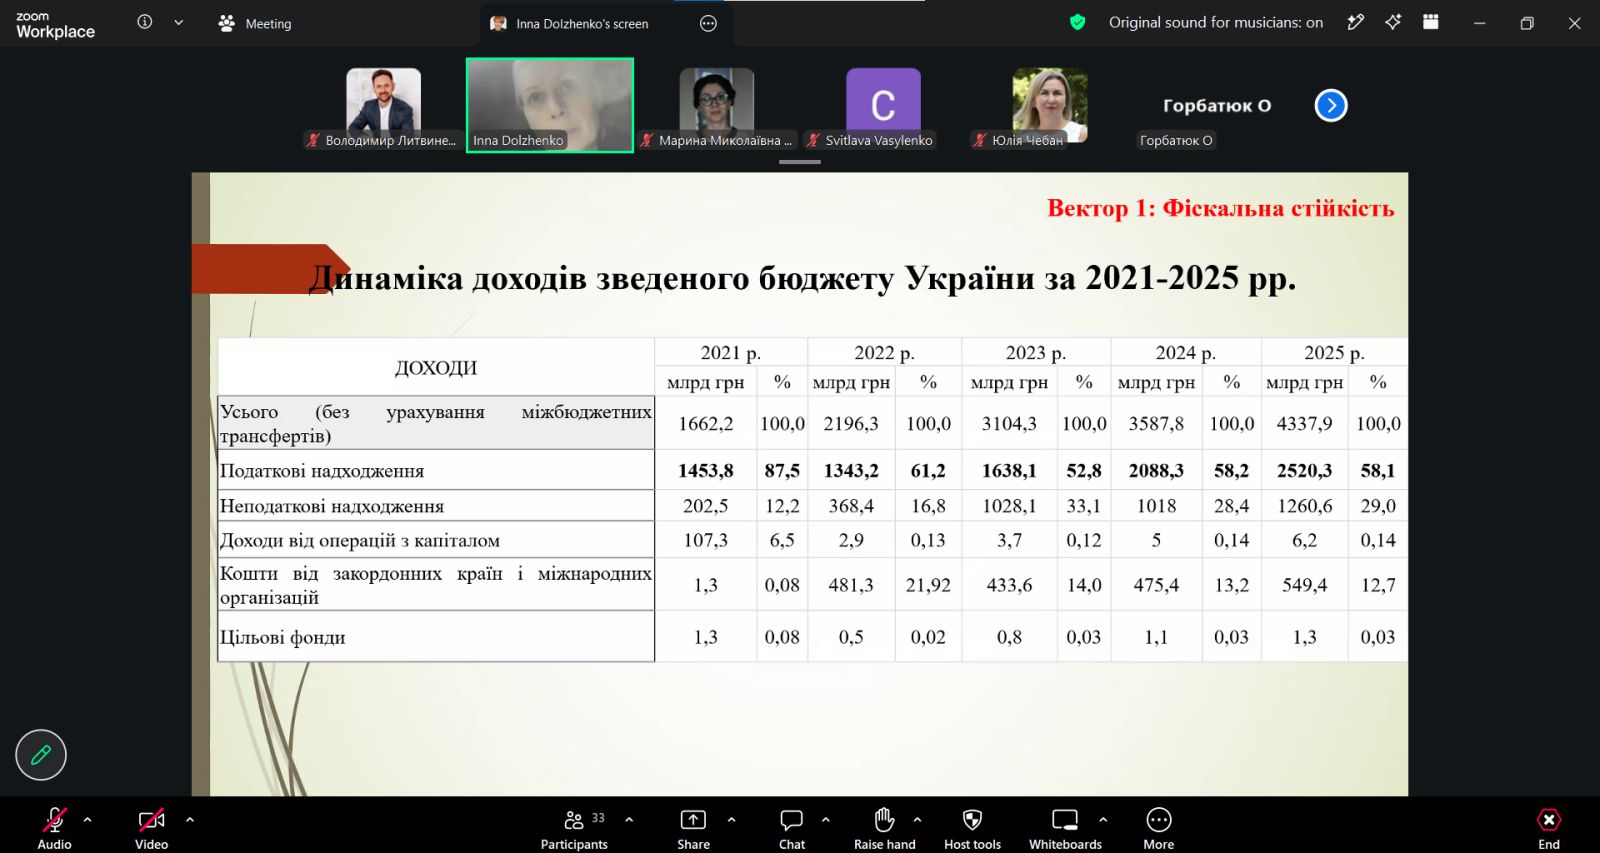
Аналізуючи фіскальну стійкість, доповідачка звернула увагу на структурні зрушення в доходах зведеного бюджету України за 2021–2025 роки. З початком повномасштабної війни роль податкових надходжень як основного джерела наповнення бюджету помітно знизилася, а значну частину доходів почали забезпечувати кошти міжнародних партнерів. Попри поступове відновлення податкових надходжень в останні роки, бюджет і надалі суттєво залежить від зовнішньої фінансової підтримки. Тому питання посилення власної дохідної бази держави залишається одним із ключових викликів податкової політики.
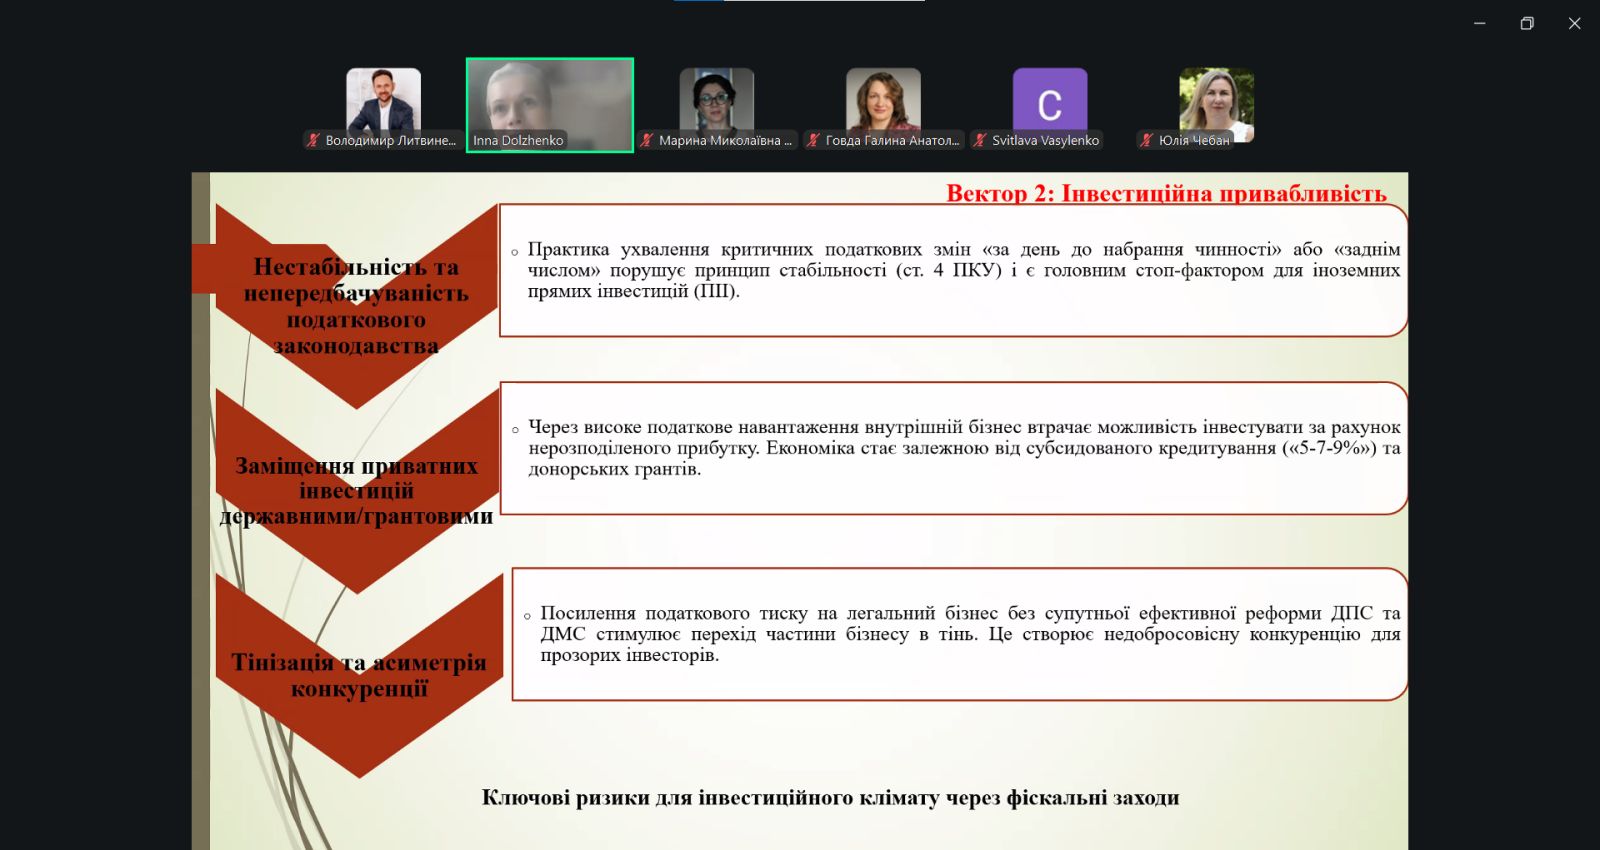
Щодо інвестиційної привабливості Інна ДОЛЖЕНКО зазначила, що один і той самий фіскальний інструмент може водночас посилювати бюджет і стримувати інвестиції, і між цими цілями часто виникає конфлікт. При цьому найбільшою загрозою для інвестиційного клімату є не стільки рівень податкового навантаження, скільки непередбачуваність податкового законодавства. Не менш серйозними ризиками доповідачка назвала витіснення приватного капіталу державними та грантовими ресурсами, а також посилення тінізації, що ставить прозорий бізнес у нерівні конкурентні умови. Завершуючи виступ, вона окреслила виклики, які постають перед національною податковою системою у зв'язку з інтеграцією України до європейського податкового простору та реалізацією ініціатив BEPS 2.0.
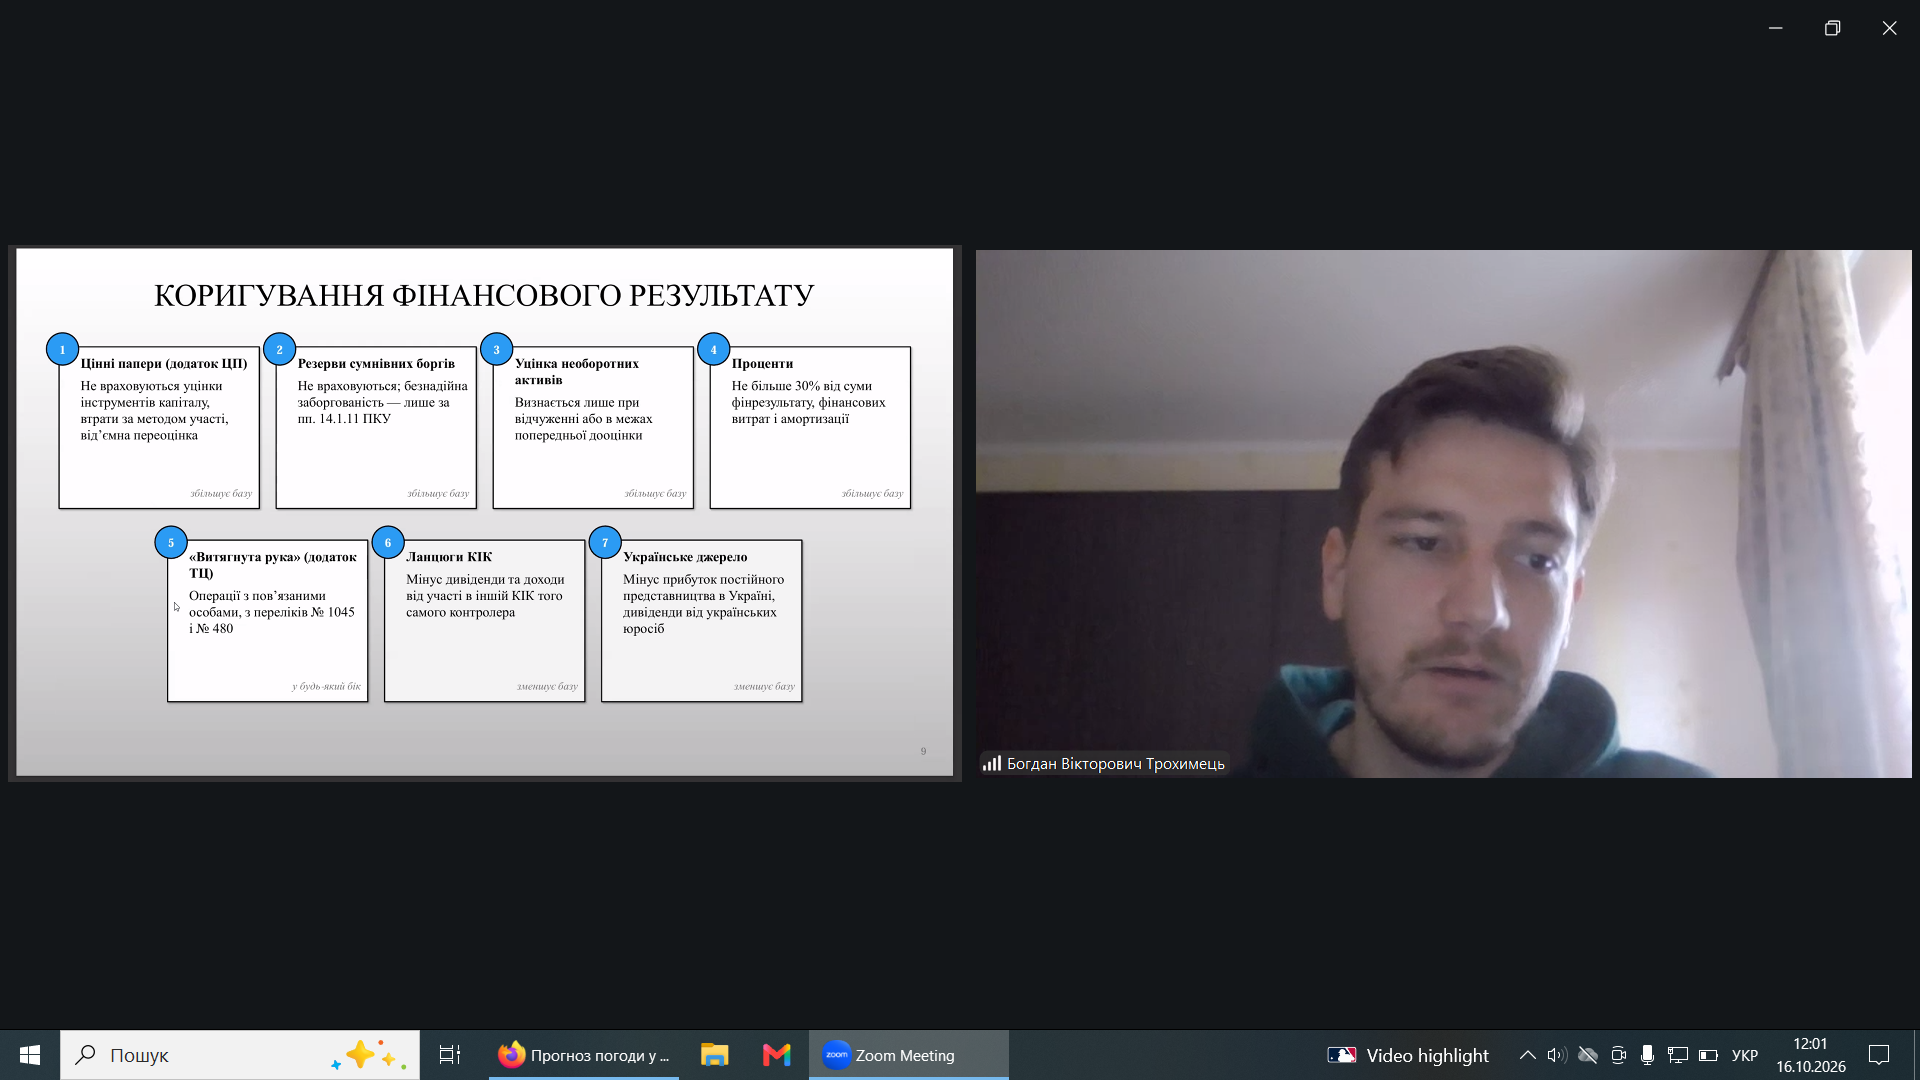
Другу доповідь на тему «Контрольовані іноземні компанії: особливості розрахунку скоригованого прибутку» представив адвокат, юрист Адвокатського об'єднання «Юридична фірма «Астерс», здобувач ступеня доктора філософії Богдан ТРОХИМЕЦЬ. Він розкрив порядок визначення скоригованого прибутку КІК як бази оподаткування для контролюючої особи. Доповідач систематизував коригування фінансового результату КІК і розподілив їх за ступенем впливу на базу оподаткування. Більшість коригувань збільшує базу, оскільки не враховує окремі облікові витрати, які можуть штучно занижувати прибуток.
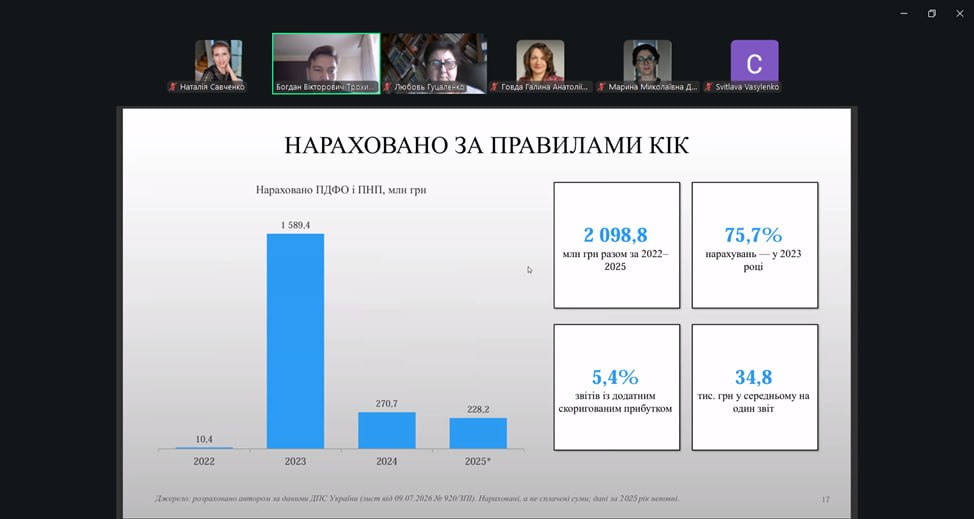
Особливо учасникам було цікаво дізнатися статистичні дані щодо декларування та сплати податків з прибутку КІК. За 2022–2025 роки за правилами КІК нараховано 2 098,8 млн грн ПДФО та податку на прибуток. Водночас лише 5,4 % звітів про КІК містять додатний скоригований прибуток, а середня сума нарахувань на один звіт становить 34,8 тис. грн. Серед задекларованих підстав для звільнення від оподаткування понад половину становить поріг сукупного доходу в 2 млн євро. Тест економічної присутності застосовується лише в 2,1 % випадків. Ці дані показують розрив між задумом правил КІК та практикою їх застосування.
Обидві доповіді стали підґрунтям для жвавої дискусії. Учасники обговорили співвідношення фіскальних потреб держави та інвестиційної привабливості, а також практичні проблеми розрахунку бази оподаткування КІК і адміністрування цих правил.
Дякуємо доповідачам і всім учасникам за змістовну роботу та фахові запитання!